


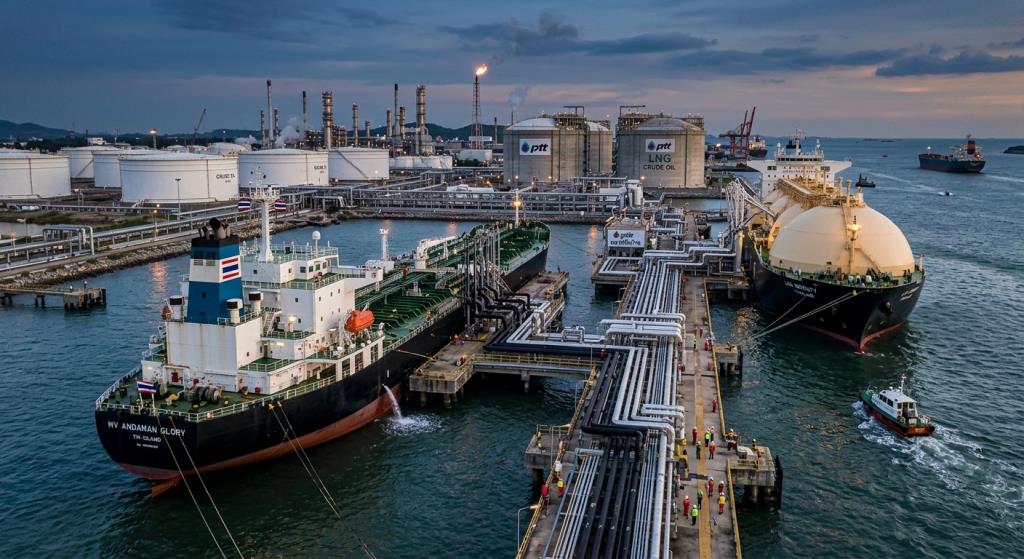
ปัจจุบันยังมีความไม่แน่นอนของสถานการณ์ในตะวันออกกลางและเส้นทางขนส่งพลังงานหลักของโลก หลายประเทศ รวมทั้งไทย ต้องบริหารความเสี่ยง โดยไม่พึ่งพาแหล่งนำเข้าจากประเทศหรือภูมิภาคใดมากเกินไป เนื่องจากการหยุดชะงักของอุปทานพลังงานจะส่งผลกระทบเป็นลูกโซ่ ตั้งแต่ต้นทุนการนำเข้า การผลิต การขนส่ง ไปจนถึงราคาสินค้า และภาระค่าครองชีพของประชาชน
ล่าสุดสำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) ได้ทำการวิเคราะห์ข้อมูลสถิติการนำเข้าของไทยรายประเทศจากเว็บไซต์ คิดค้า.com ในกลุ่มสินค้าพลังงานสำคัญ 2 ชนิด ได้แก่ น้ำมันดิบและก๊าซธรรมชาติ โดยเปรียบเทียบโครงสร้างแหล่งนำเข้าระหว่างช่วงก่อนเกิดวิกฤต (มกราคม-กุมภาพันธ์ 2569) และช่วงหลังเกิดวิกฤต (มีนาคม-กันยายน 2569) เพื่อศึกษาการปรับตัวของแหล่งจัดหาพลังงานและประเมินความเสี่ยงจากการกระจุกตัวของแหล่งนำเข้า
พบว่า น้ำมันดิบ มีกระจายแหล่งนำเข้ามากขึ้น ลดความเสี่ยงจากการพึ่งพาประเทศหลัก โดยในช่วงก่อนเกิดวิกฤตฮอร์มุซ ไทยนำเข้าน้ำมันดิบจากสหรัฐอาหรับเอมิเรตส์มากที่สุด คิดเป็นร้อยละ 40.1 ของมูลค่านำเข้าน้ำมันดิบทั้งหมด รองลงมา ได้แก่ ซาอุดีอาระเบีย ร้อยละ 18.1 และสหรัฐอเมริกา ร้อยละ 16.2 รวม 3 ประเทศ มีสัดส่วนสูงถึงร้อยละ 74.4 ขณะที่ในช่วงเผชิญวิกฤต สัดส่วนของ 3 ประเทศหลักลดลงเหลือร้อยละ 54.7 โดยมีแหล่งนำเข้าจากภูมิภาคอื่นเข้ามาเสริมมากขึ้น นำโดยแองโกลาที่มีสัดส่วนเพิ่มขึ้น 4.0 percentage points บราซิลเพิ่มขึ้น 3.1 percentage points และอาร์เจนตินาเพิ่มขึ้น 2.8 percentage points สะท้อนการขยายทางเลือกในการจัดหาพลังงานไปยังภูมิภาคแอฟริกาและลาตินอเมริกา ซึ่งช่วยลดความเสี่ยงจากการพึ่งพาแหล่งนำเข้ารายใหญ่เดิม และเพิ่มความยืดหยุ่นเมื่อเกิดเหตุการณ์กระทบต่อประเทศต้นทางหรือเส้นทางขนส่ง
ก๊าซธรรมชาติ มีการเปลี่ยนแหล่งนำเข้าหลัก แต่ยังต้องเฝ้าระวังความกระจุกตัว โดยในช่วงก่อนเกิดวิกฤตฮอร์มุซ ไทยนำเข้าก๊าซธรรมชาติจากกาตาร์ เมียนมา และออสเตรเลีย รวมกันคิดเป็นสัดส่วนร้อยละ 57.3 แต่เมื่อเกิดวิกฤตที่กระทบต่อการขนส่งทางเรือผ่านช่องแคบฮอร์มุซจากกาตาร์ ส่งผลให้ไทยต้องเร่งจัดหาอุปทานทดแทนจากแหล่งที่มีความปลอดภัยทางเส้นทางเดินเรือและมีศักยภาพการส่งออกสูง ทำให้สหรัฐอเมริกาก้าวขึ้นมาเป็นแหล่งนำเข้าอันดับ 1 ด้วยสัดส่วนร้อยละ 29.9 ตามด้วยออสเตรเลีย ร้อยละ 17.2 และเมียนมา ร้อยละ 11.2 รวม 3 ประเทศ มีสัดส่วนร้อยละ 58.3 ซึ่งใกล้เคียงกับช่วงก่อนหน้า สะท้อนว่า แม้ไทยจะสามารถปรับเปลี่ยนประเทศคู่ค้าหลัก เพื่อรองรับวิกฤตได้ทันท่วงที แต่ความเสี่ยงจากการกระจุกตัวของแหล่งนำเข้ายังคงมีอยู่ จึงจำเป็นต้องติดตามและบริหารจัดการการกระจายแหล่งนำเข้าอย่างต่อเนื่อง
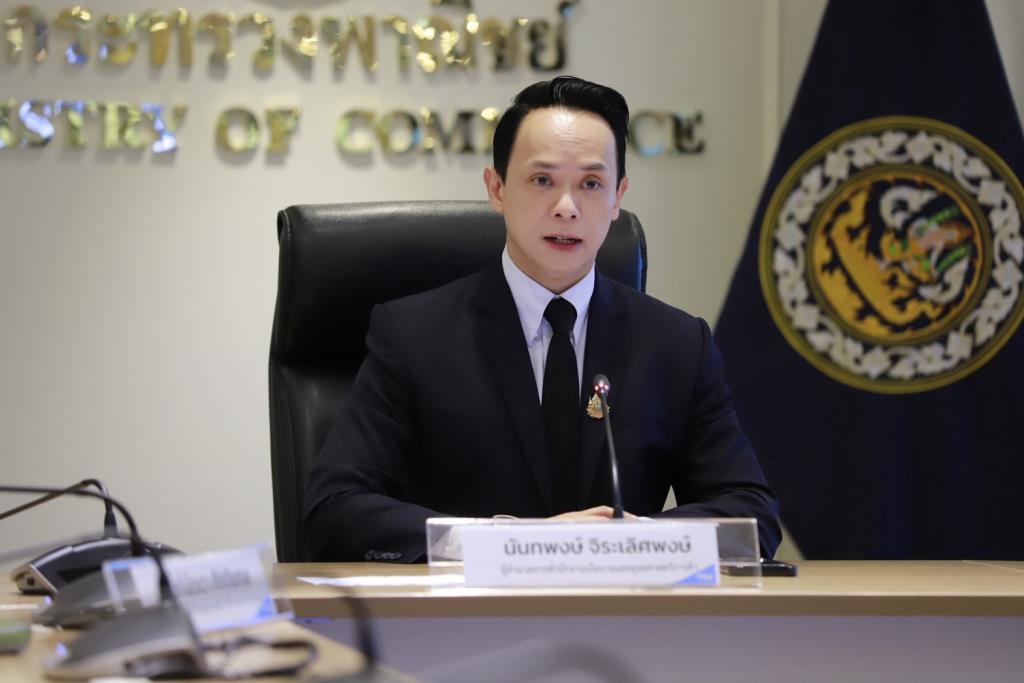
นายนันทพงษ์ จิระเลิศพงษ์ ผู้อำนวยการสำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) กระทรวงพาณิชย์ กล่าวว่า แม้การกระจายแหล่งนำเข้าจะช่วยลดความเสี่ยงด้านการขาดแคลนอุปทานเมื่อเกิดปัญหาในเส้นทางขนส่ง แต่ไม่ได้ทำให้ต้นทุนพลังงานลดลงทันที เนื่องจากราคานำเข้ายังคงเป็นตามกลไกราคาตลาดโลก ค่าขนส่ง อัตราแลกเปลี่ยน และเงื่อนไขการจัดซื้อ โดยข้อมูลดัชนีราคานำเข้าเดือนกันยายน 2569 อยู่ที่ระดับ 130.7 เพิ่มขึ้นร้อยละ 12.3 เมื่อเทียบกับเดือนเดียวกันของปีก่อน โดยเฉพาะหมวดสินค้าเชื้อเพลิงที่พุ่งสูงขึ้นถึงร้อยละ 45.7 สะท้อนแรงกดดันด้านราคาพลังงานจากความกังวลต่อภาวะอุปทานตึงตัวและความขัดแย้งทางภูมิรัฐศาสตร์
โดยแรงกดดันดังกล่าวได้ส่งผ่านมายังต้นทุนการผลิตภายในประเทศ ดัชนีราคาผู้ผลิตเดือนตุลาคม 2569 อยู่ที่ระดับ 117.7 เพิ่มขึ้นร้อยละ 10.2 จากช่วงเดียวกันของปีก่อน โดยหมวดผลิตภัณฑ์จากเหมืองเพิ่มขึ้นร้อยละ 37.8 และหมวดผลิตภัณฑ์อุตสาหกรรมเพิ่มขึ้นร้อยละ 8.9 ตามทิศทางราคาน้ำมันดิบ ก๊าซธรรมชาติ และวัตถุดิบที่ปรับตัวสูงขึ้น สะท้อนความเสี่ยงที่ต้นทุนพลังงานจะส่งผ่านไปยังภาคการผลิต การขนส่ง และการดำเนินธุรกิจในระยะต่อไป
นอกจากนี้ เมื่อพิจารณาดัชนีราคาผู้บริโภค เดือนตุลาคม 2569 พบว่า อัตราเงินเฟ้อทั่วไปอยู่ที่ร้อยละ 3.90 เมื่อเทียบกับเดือนเดียวกันของปีก่อน โดยมีปัจจัยหลักจากราคาน้ำมันเชื้อเพลิงที่สูงขึ้นร้อยละ 29.18 ซึ่งคิดเป็นสัดส่วนที่ผลักดันเงินเฟ้อราวร้อยละ 56 ของอัตราเงินเฟ้อรวมตามทิศทางตลาดโลก ประกอบกับฐานราคาน้ำมันในปีก่อนหน้าที่อยู่ในระดับต่ำ
ขณะที่ดัชนีความเชื่อมั่นผู้บริโภคอยู่ที่ระดับ 46.5 ซึ่งต่ำกว่าระดับความเชื่อมั่นที่ 50 สะท้อนความกังวลของประชาชนต่อภาระค่าครองชีพและกำลังซื้อ โดยราคาพลังงานถือเป็นตัวแปรสำคัญที่ต้องเฝ้าระวังอย่างใกล้ชิด เนื่องจากส่งผลกระทบทั้งทางตรงต่อค่าเดินทางและค่าพลังงานของครัวเรือน และทางอ้อมผ่านต้นทุนค่าขนส่งสินค้าอาหาร สินค้าอุปโภคบริโภค ตลอดจนต้นทุนการประกอบอาชีพของเกษตรกรและผู้ประกอบการรายย่อย
“การบริหารความมั่นคงทางพลังงาน ไม่ใช่เพียงการจัดหาพลังงานให้เพียงพอ แต่ต้องครอบคลุมถึงการรับมือกับความผันผวนของต้นทุนที่อาจกระทบต่อเศรษฐกิจและค่าครองชีพของประชาชน การกระจายแหล่งนำเข้าเป็นเครื่องมือสำคัญในการลดความเสี่ยงด้านอุปทาน ขณะที่การเฝ้าระวังดัชนีราคานำเข้า ดัชนีราคาผู้ผลิต และดัชนีราคาผู้บริโภคอย่างเป็นระบบ จะช่วยให้เห็นพลวัตการส่งผ่านต้นทุนตลอดห่วงโซ่เศรษฐกิจ และนำข้อมูลมาประเมินความเสี่ยงเพื่อจัดทำข้อเสนอแนะเชิงนโยบายในการบรรเทาผลกระทบต่อผู้ประกอบการและประชาชนได้อย่างตรงจุดและทันท่วงที”นายนันทพงษ์กล่าว
ทั้งนี้ สนค. ระบุว่า จะติดตามสถานการณ์การนำเข้าพลังงานและความเคลื่อนไหวของราคาสินค้าอย่างต่อเนื่อง เพื่อวิเคราะห์ความเสี่ยง ทั้งมิติอุปทานและมิติต้นทุนควบคู่กัน สำหรับใช้เป็นข้อมูลสนับสนุนการกำหนดนโยบายรักษาเสถียรภาพทางเศรษฐกิจ ตลอดจนช่วยให้ภาครัฐและภาคเอกชนเตรียมพร้อมรับมือกับความผันผวนของเศรษฐกิจโลก เพื่อลดผลกระทบต่อการดำเนินธุรกิจและค่าครองชีพของประชาชนอย่างมีประสิทธิภาพ
ส่วนจะลดผลกระทบต่อต้นทุน และลดค่าครองชีพของประชาชนได้มากน้อยแค่ไหน เป็นเรื่องที่รัฐบาลและกระทรวงพาณิชย์ ต้องบริหารจัดการ เพราะสถานการณ์ดังกล่าว เกิดขึ้นทั่วโลก ไม่ใช่แค่เฉพาะที่ไทย ถ้าบริหารจัดการได้ดีกว่าประเทศอื่น ๆ ก็ถือว่าดีแล้ว